El agua baja, deja barro, muebles estropeados y un coche que quizá no arranque. En ese momento, lo habitual es querer limpiar cuanto antes. Pero una reclamación de seguro empieza antes de coger la fregona o llamar al taller.
Esta semana AEMET mantiene avisos por lluvias y tormentas en distintas zonas del país. Los episodios pueden ser muy diferentes entre sí, y también lo es la forma de reclamar sus consecuencias. Conviene seguir un orden.
Primero: móvil en mano y nada a la basura
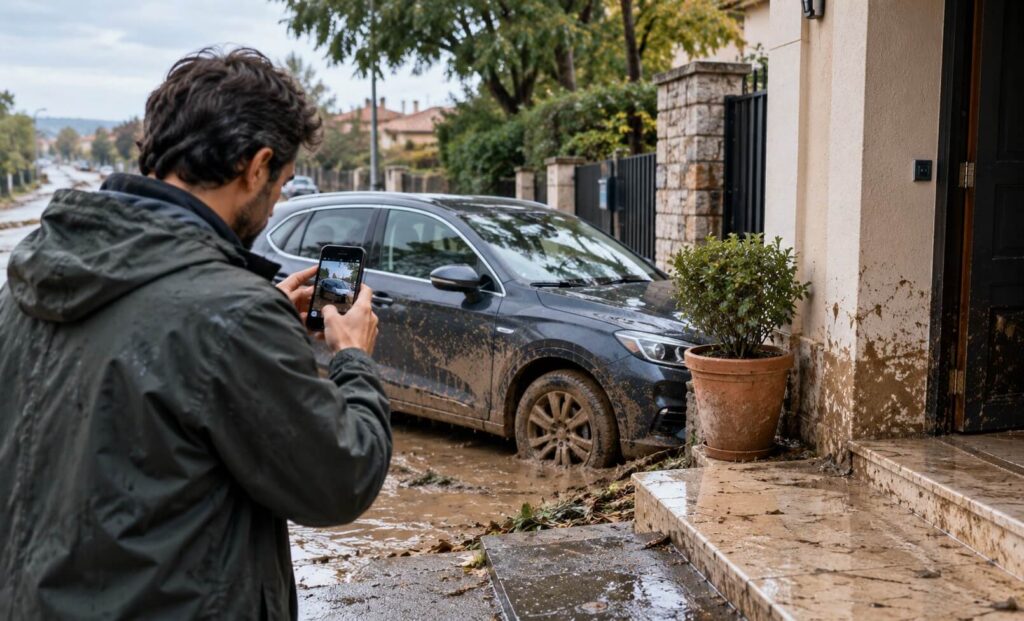
Antes de mover muebles, vaciar un trastero o desmontar piezas del coche, haz fotografías y vídeos. No hace falta montar un reportaje profesional: basta con que permitan ver el estado general, el nivel alcanzado por el agua y los objetos dañados.
Guarda facturas, presupuestos y cualquier justificante relacionado con reparaciones urgentes. Si hay alimentos, textiles u objetos que deban desecharse por higiene o seguridad, documenta su estado previamente siempre que sea posible.
La recomendación de conservar pruebas no es un detalle menor. La OCU recuerda que fotografías, vídeos e informes pueden ayudar a demostrar el origen y alcance del daño.
Segundo: llama a tu compañía aunque creas que paga el Consorcio
Una inundación extraordinaria puede entrar dentro de los riesgos cubiertos por el Consorcio de Compensación de Seguros, pero otras consecuencias de una tormenta pueden corresponder a la aseguradora privada según la póliza.
Por eso lo más práctico es comunicar el siniestro a la compañía y describir exactamente qué ha ocurrido. Si corresponde tramitarlo con el Consorcio, puede hacerse directamente o a través de la aseguradora, agente o corredor.
El Consorcio dispone de una guía para solicitar indemnización y recuerda que los daños materiales deben comunicarse lo antes posible.
¿Qué pasa con el coche?
Si un vehículo ha quedado afectado por agua, no conviene intentar arrancarlo a toda costa. Una avería eléctrica o mecánica puede agravarse. Lo razonable es pedir asistencia y llevarlo a taller.
Cuando el daño deriva de una inundación extraordinaria y se cumplen los requisitos de cobertura, el Consorcio permite llevar el vehículo al taller habitual y puede asumir los gastos de traslado en determinadas condiciones.
La indemnización se calcula teniendo en cuenta la reparación necesaria y el valor del coche antes del siniestro. Si la reparación supera ese valor, las condiciones de la póliza pueden conducir a una indemnización basada en el valor venal.
Una checklist de cinco minutos
Antes de cerrar la puerta o dejar el vehículo en el taller, comprueba que tienes:
- Fotos y vídeos del daño.
- Número de póliza.
- Datos del asegurado.
- Facturas o presupuestos disponibles.
- Una descripción aproximada de cuándo y cómo ocurrió.
- Datos bancarios si el procedimiento los solicita.
- Referencia del expediente una vez abierto.
Después, conserva los mensajes, correos y números de expediente. Si aparecen daños ocultos más adelante, esa trazabilidad puede ser importante.
El objetivo no es convertirse en perito. Es llegar a la reclamación con la información suficiente para que la causa y el alcance del siniestro puedan comprobarse.